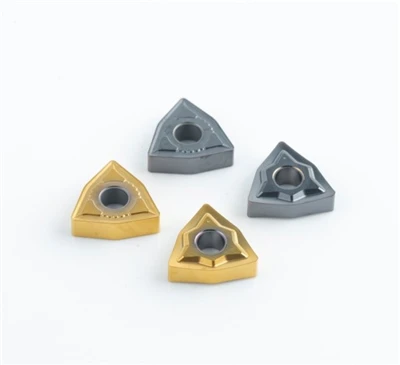
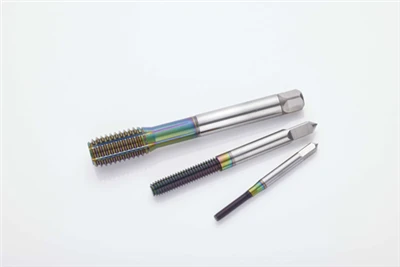
Naraščajoče cene volframa, strožji dobavni pogoji in naraščajoče povpraševanje iz napredne proizvodnje preoblikujejo svetovni trg svedrov iz karbidne trdine leta 2026. Za proizvajalce, distributerje in uporabnike v kovinsko obdelavi so stroški svedrov iz karbidne trdine vse bolj povezani z razpoložljivostjo surovin iz volframa, življenjsko dobo orodja, učinkovitostjo obdelave in skupnimi stroški na vrtino.
1. Prenos cene volframa: od surovine do karbidnih svedrov
Spomladi 2026 je evropska referenčna vrednost amonijevega paravolframata (APT) presegla 3150 USD na enoto metrične tone, kar predstavlja približno 550-odstotno povečanje v primerjavi s 14 meseci prej. Pod referenčno vrednostjo v Rotterdamu je bilo povečanje skoraj 900-odstotno. APT je pomembna vmesna surovina za cementni karbid, zato lahko spremembe cen APT in volframa sčasoma vplivajo na ponudbe karbidnih svedrov in rezalnih orodij.
Vir poroča, da je Mitsubishi Materials nameraval z junijem zvišati cene za nova naročila, ki vsebujejo materiale iz cementnega karbida na osnovi volframa{0}}na več kot trikratno raven. DIJET je napovedal do 60-odstotno podražitev nekaterih rezilnih orodij in opustitev proizvodnje nekaterih karbidnih palic in plošč. Ceratizit je poročal o povečanju skupnega -obdelovalnega orodja za približno 10 %–15 % z dodatnimi stroški od 60 %–80 %, odvisno od skupin izdelkov in pogojev dostave.
|
Surovina / Indikator |
Konec leta-2024/prejšnja raven |
2026 Najvišja/prijavljena raven |
|
Volframov karbid v prahu, Kitajska |
Pribl. 311 RMB/kg |
Pribl. 1750 RMB/kg (konec februarja) |
|
Evropsko merilo APT |
Pribl. 500 USD/razpon enot tone |
Nad 3.150 USD/tono |
|
65% volframov koncentrat, Kitajska |
- |
435.000–455.000 RMB/tono (začetek julija) |
|
Volframov karbidni prah, Kitajska, začetek julija |
- |
950–1000 RMB/kg |
2. Razlike v domači in čezmorski ceni
Od maja do junija 2026 je kitajski trg doživel opazen popravek. Domače cene volframovega karbida v prahu so padle za približno polovico glede na vrhunec v zgodnjem-letu, deloma zaradi previdnosti na koncu proizvodne verige, zmanjšanja zalog in šibkejše porabe. Vir ugotavlja, da je imel ta popravek omejen prenos na čezmorske trge, kjer so evropske kotacije APT ostale nad 3000 USD na enoto metrične tone.
To je ustvarilo vidno cenovno razliko med domačimi cenami surovin-materialov na Kitajskem in referenčnimi vrednostmi-surovin v tujini. Za mednarodne kupce svedrov iz karbidne trdine so zaradi tega nabava surovin, skladnost z izvoznimi predpisi in stabilnost dobave pomembni dejavniki poleg navedene cene orodja.
3. Dobava volframa: strukturna omejitev
Po podatkih Geološkega zavoda ZDA, navedenih v viru, je svetovna proizvodnja rudnikov volframa leta 2024 znašala približno 81.000 ton, od tega je Kitajska proizvedla približno 67.000 ton, kar predstavlja več kot 80 %. Koncentracija ponudbe rudnikov pomeni, da lahko spremembe politike ali proizvodnje pomembno vplivajo na svetovni trg volframa.
Februarja 2025 je Kitajska uvedla upravljanje izvoznih licenc za izdelke,-povezane z volframom. 6. januarja 2026 je začela veljati izdaja kataloga za uvozno in izvozno dovoljenje za-predmete in tehnologije z dvojno rabo iz leta 2026. Vir navaja, da so bili volframovi oksidi in karbidi vključeni v licenčni okvir z omejitvami za nekatere končne uporabnike in sistemom izvoznih belih seznamov za 2026–2027.
Vir tudi poroča, da se je kitajski izvoz APT zmanjšal s 782 ton leta 2024 na 243 ton v prvih 11 mesecih leta 2025, kar je zmanjšanje za skoraj 70 %. Januarja in februarja 2026 naj bi izvoz APT dosegel nič, medtem ko je izvoz volframovega karbida in volframovega prahu na Japonsko prav tako padel na nič.
Kar zadeva rudarstvo, je bila prva kvota za rudarjenje volframa v letu 2025 sporočena pri 58.000 ton, kar je približno 6,45 % manj medletno. Vir prav tako opozarja na upadanje vsebnosti rude, strožji okoljski nadzor in nizke zaloge, pri čemer so zaloge v več regijah na začetku leta 2026 poročali z manj kot 15-dnevno porabo.
4. AI, elektronika in napredna proizvodnja povečujejo povpraševanje po vrtalnikih
Ponudba se krči, medtem ko povpraševanje narašča. Eden od primerov je naraščajoče povpraševanje po mikro-svedrih PCB, povezanih s strežniki AI. Strežniška tiskana vezja se pomikajo k večjemu številu slojev in višjim{3}}frekvenčnim,-hitrostnim zasnovam. Trše podlage povečajo težave pri vrtanju in obrabo svedra.
Vir opisuje premik od običajne prakse z enim-svedrom-na-vrtino k več svedrom na luknjo za visoko-večplastno proizvodnjo PCB, s strožjimi omejitvami pri ponovnem brušenju in ponovni uporabi prvovrstnih svedrov. To poveča porabo svedrov znotraj istega proizvodnega procesa PCB.
Letalstvo, obramba, energetika in gradnja podatkovnih-centrov prav tako podpirajo povpraševanje po obdelovalnih strojih in rezalnih orodjih. Po navedbah vira je poraba rezalnih -orodij v ZDA leta 2025 dosegla 2,56 milijarde USD, kar je 2,5 % več kot leto prej. Japonsko združenje proizvajalcev obdelovalnih strojev je pričakovalo, da bo leta 2026 naročilo{10}}obdelovalnih strojev doseglo 2 bilijona JPY, pri čemer so bile naložbe v polprevodnike in{12}}podatkovna središča opredeljene kot pomembna gonila.
5. Karbidni svedri pridobivajo delež na trgu vrtalnih orodij
Vir ocenjuje, da bo svetovni trg orodij za vrtanje leta 2026 znašal približno 8,74 milijarde USD, z rastjo približno 4,7 %. Vrtalniki-hitroreznega jekla so še vedno predstavljali 44,6 % prodaje na enoto, vendar je segment opisan kot poznejši.
Svedri iz karbidne trdine postajajo vse pomembnejši zaradi svoje učinkovitosti obdelave in prednosti-življenjske dobe orodja. Poročali so, da je njihov delež prihodkov od prodaje leta 2026 znašal 36,2 % z rastjo 7,3 %, kar je hitreje kot celoten trg orodij za vrtanje.
Širijo se tudi oplaščeni svedri. Vir poroča, da se je penetracija prevleke povečala z 18,4 % leta 2023 na 27,1 % leta 2026 in naj bi do leta 2030 presegla 35 %. Premeri svedrov pod 6 mm so bili opredeljeni kot eden najhitreje-rastočih segmentov velikosti, z letno stopnjo rasti spojin do 8,5 %, kar je povezano z natančno-obdelavo lukenj v 3C elektronika, precizni kalupi in medicinske naprave.
6. Izvozne cene in struktura izdelkov
Po podatkih Shanghai Metals Market (SMM), navedenih v viru, je kitajski izvoz vložkov iz cementne -karbidne trdine med januarjem in julijem 2026 padel za 15 % medletno na 1724 ton, medtem ko se je uvoz povečal za 25 % na 874 ton. Vir pripisuje šibkejši izvoz deloma mehkejšim proizvodnim pogojem v tujini in višjim domačim stroškom-surovin, medtem ko naraščajoči uvoz kaže na stalno povpraševanje po uvoženih blagovnih znamkah v visoko{9}}obdelovalnih aplikacijah, kot so letalstvo in precizni kalupi.
Hkrati višje izvozne cene na enoto kažejo, da se povišanje stroškov surov-materialov prenaša na mednarodne trge in da se mešanica izdelkov usmerja k rezalnim orodjem-višje vrednosti.
7. Evropski trg: zakaj kupci orodja ponovno ocenjujejo nabavo
Evropa je v viru opisana kot neto-uvozni trg s približno 34-odstotno odvisnostjo od uvoza in brez domače proizvodnje rudnikov volframa. Ker evropske referenčne vrednosti APT ostajajo nad 3000 USD na enoto metrične tone, glavni japonski in evropski proizvajalci-rezilnega orodja pa napovedujejo zvišanje cen, se podjetja za obdelavo kovin soočajo z višjimi stroški nabave.
To okolje lahko poveča zanimanje za stroškovno-učinkovite alternative med malimi in srednje-podjetji za obdelavo kovin. Portugalska, Španija in Italija so v viru opredeljene kot trgi z veliko dejavnostjo MSP v kovinarstvu. Hkrati se roki veljavnosti ponudb krajšajo. Vir navaja, da Ceratizit poroča o pogostih obvestilih o cenah, zaradi česar so eno-letne kotacije vse težje in pogostejša 30-dnevna ali krajša obdobja veljavnosti.
Za kitajske dobavitelje -rezilnega orodja ta položaj ustvarja tako stroškovne priložnosti kot izzive-v dobavni verigi. Popravki cen domačih surov-materialov lahko zagotovijo nekaj stroškovnega prostora, medtem ko zahteve glede izvoznih dovoljenj in seznama dovoljenih omogočajo, da je stabilna dobava pomemben del mednarodne ponudbe svedrov iz karbidne trdine.
8. Skupna cena na luknjo nadomešča ceno preprostega orodja
Med ciklom cen surov{0}}materialov lahko kupci čedalje pogosteje ocenjujejo sveder iz karbidne trdine glede na skupne stroške strojne obdelave in ne zgolj po nabavni ceni. Vir navaja produktnega vodjo rezkalnega orodja Ingersoll Cutting Tools Mika Diekena, ki je opazil, da lahko strojni čas, porabljen med proizvodnjo delov, stane veliko več kot samo rezalno orodje. Tiskovni predstavnik izvršnega odbora Ceratizita Andreas Lackner je APT opisal kot pomembno referenčno točko za trg surovin.
V viru so poudarjeni štirje praktični odgovori:
Ponovno izračunajte skupne stroške lastništva: ocenite ceno na luknjo in vključite-čas menjave orodja, čas izpada in stopnjo odpadkov.
Izboljšajte izkoristek materiala: zasnove glave, ki jih je mogoče indeksirati in zamenjati-, lahko zmanjšajo potrebo po zamenjavi celotnega orodja.
Povečajte recikliranje karbida: recikliranje rabljenega karbida lahko postane trajnostni ukrep in orodje za -upravljanje stroškov.
Razmislite o dolgoročnih-pogodbah o dobavi in strateških zalogah, kjer to dopuščajo denarni tok in proizvodne zahteve.
9. 2026–2030 Obeti za karbidne svedre
Glede na napovedi, navedene v viru, bi lahko svetovni trg orodij za vrtanje- od leta 2026 do 2030 narasel za približno 4,3 % CAGR in do leta 2030 dosegel približno 10,3 milijarde USD. Po drugi tržni oceni bi se lahko segment svedrov iz karbidne trdine povečal s približno 2,58 milijarde USD leta 2026 na 3,42 milijarde USD leta 2030.
Vir navaja, da trg išče novo ravnovesno raven cen nad ravnjo pred-2025. Prav tako navaja, da bi znatna olajšava lahko bila težavna v 18–24 mesecih, razen če nova nekitajska dobava volframa ne doseže komercialnega obsega prej, kot je bilo pričakovano.
10. Ključni zaključki za kupce in dobavitelje karbidnih svedrov
V letu 2026 je nabava svedrov iz karbidne trdine vedno bolj povezana s cenami surovin-volframa, varnostjo dobave, življenjsko dobo orodja in produktivnostjo obdelave. Osrednja točka vira je, da industrija presega preprosto primerjavo cene-v-zmogljivosti.
Za proizvajalce in distributerje postajajo vse pomembnejši-odpornost dobavne verige, učinkovitost-surovin, zmožnost recikliranja in razvoj alternativnih-materialov. Za končne uporabnike je lahko merjenje zmogljivosti vrtanja s ceno na vrtino bolj uporabna osnova za nabavo kot primerjava nabavne cene posameznih svedrov.